一、出海遭遇贸易壁垒,混动配套标准亟待升级
全球汽车贸易规则迎来新一轮调整。欧盟计划为中国混动车型设置进口配额,首年上限35万辆,此后每年上调6%,方案预计12月落地,有效期四年,全程在WTO框架内执行。
近年来国内混动车型在欧洲市场热度高涨,部分月份市占率已达25%,随之掀起本土车企的博弈。雷诺认为这份协议能够保护欧洲本土产业;大众则坚持,产业转型需要全行业共同担当,不能单纯依赖政策设限。Stellantis选择加速推出高性价比经济型电动车,重夺被蚕食的本土市场。
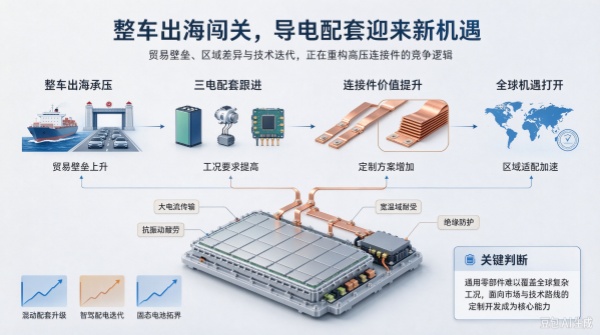
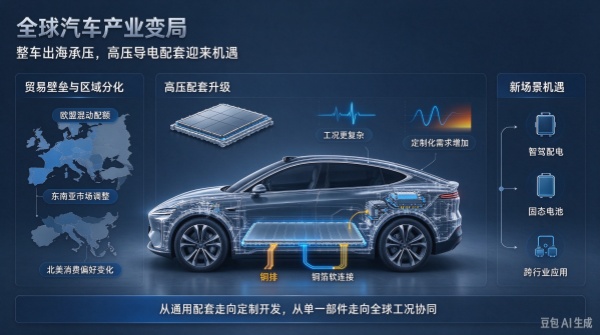
混动出海承压,压力顺势传导至上游三电供应链。混动电池包工况本就复杂,频繁充放电、路面持续震动,再叠加区域温差异,对铜排、铜箔软连接等高压导电件提出严苛的车规要求。产品想要进入欧盟,必须通过抗震、宽温耐受、低接触电阻、绝缘防护等多项考验。配额约束之下,国内零部件企业不得不加快开发适配海外认证的定制方案,为整车出海提供配套支撑。
北美消费风向也在变化。调研显示,近半数加拿大消费者更青睐欧系车型,希望增加小车与电动车供给,逐步减少美式大车的份额。消费偏好的迁移,正直接改变整车选型,也连带影响上游导电零部件的技术路线。
(图片源于豆包)
二、海外市场内卷加剧,传统车企多措并举守市场
面对新能源车型的接连冲击,老牌车企开始灵活调整区域策略。
东南亚市场上,本田计划自2028年起贴牌销售三菱泰国工厂的Triton皮卡,补齐自身皮卡产品线,这也是本田近30年来首次尝试车型贴牌合作。丰田则在泰国推出残值信贷方案,通过降低月供对冲平价新能源车的竞争。该方案会预先评估车辆期末残值,消费者只需偿还差价;到期可选择还车、置换或买断,5年期月供至高下降30%,借此稳住东南亚基本盘。
美国电动车市场热度同步回落。数据显示,今年1-9月本土电动车销量同比下滑31%,新车渗透率由去年的8.5%降至6%,补贴退坡是核心原因。特斯拉开拓印度市场同样遇冷,门店落地后销量不及预期,多条业务线推进受阻。本地化难题,正成为所有出海企业共同面对的关卡。
各地路况、气候差异悬殊,直接改变电池包与电驱系统的运行状态。在高温、强震、高湿的环境中,如果铜排、铜箔软连接的抗震防腐性能不足,连接点位极易发热氧化,放大电池故障风险。出口零部件不能再照搬国内通用版本,必须针对目标市场完成工况优化,才能从容应对差异化的用车环境。
三、自动驾驶加速落地,带动车载配电配套迭代
全球自动驾驶商业化持续提速,监管体系同步补位。东京警署计划于2027年4月设立日本首个自动驾驶专职部门,负责L4级车辆的准入审批与事故处置。当地法规已允许限定场景下的无人驾驶上路,Waymo拟在东京投放Robotaxi,而责任界定与运维体系仍是待解的课题。
巴黎车展上,小鹏分享了智驾出海的经验:依托少量本地采集数据,两周内即可完成高阶智驾系统在欧洲多国的适配调试,将大模型训练与本地微调解耦,显著压缩出海落地成本。
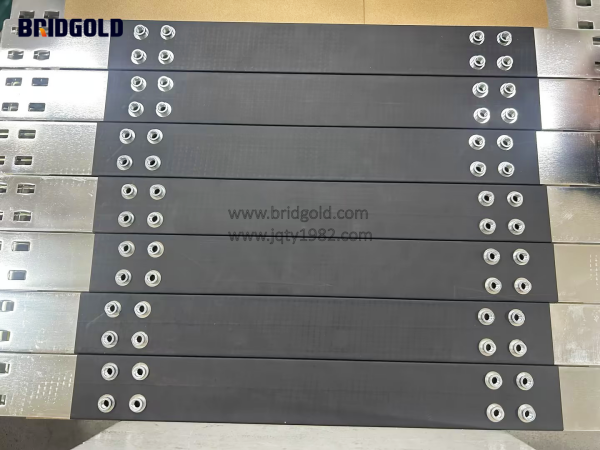
自动驾驶硬件算力一路走高,车载域控与配电单元的电流负载持续增加。除动力电池外,整车高压配电系统同样依赖高性能导电组件。刚性铜排与具备形变缓冲能力的铜箔软连接,需要兼顾大电流传输、抗振动疲劳与电磁屏蔽,保障智驾硬件长期稳定运行。各国电气安全标准不尽相同,零部件完成当地认证,方能配套整车顺利出海。
资本对赛道依旧看好,海外机构拟收购车险软件服务商CCC,印证智能汽车软硬件一体化的趋势。佛瑞亚海拉拿下欧美主机厂合计5亿欧元的项目订单,海外定点持续落地,出海配套市场的空间愈发可观。
四、固态电池跨界拓界,打开导电配套全新场景
固态电池长期被视为下一代动力电池的核心方案,如今产业布局思路正在转变。辉能科技表示,乘用车赛道竞争激烈、成本居高不下,企业正逐步跳出车载领域,向AI算力硬件、航空装备方向拓展,预计2032年非汽车业务营收占比将达50%。
固态电池、航空动力、AI算力硬件,与传统新能源车在电压等级、温升特性、振动工况上差异显著。电池架构革新带动电池包内部结构重构,常规规格的铜排已难以适配,需要重新设计铜箔软连接的尺寸、绝缘方案与缓冲结构,以满足更高的耐温与抗疲劳指标。
五、结语:场景日趋多元,定制零部件成行业趋势
纵观全球产业变局,贸易壁垒、区域消费差异与新技术跨界,正在重塑整条汽车产业链。整车出海从来不只是车辆外销,更是三电、热管理、高压导电连接等整套配套体系的同步输出。
混动进军欧洲、新能源深耕东南亚与北美,自动驾驶和固态电池跨行业落地,都在对铜排、铜箔软连接这类高压导电部件提出更高标准。通用零部件已经难以覆盖全球复杂工况。面向不同市场与技术路线开展定制开发,兼顾载流能力、抗震防腐与绝缘防护,正是上游零部件企业把握出海机遇的核心所在。
产业链上下游协同发力,把零部件工况验证与海外认证前置到整车研发阶段,才能助力国内新能源产品在国际市场站稳脚跟。金桥铜业欢迎您的来电咨询400-001-7700。
(图片源于豆包)